

Dubai Freezone Şirket Kuruluş Ekibi · Son güncelleme: 2 Kasım 2026 · Okuma süresi: 13 dk
İstanbul’daki ofisinizden çıkmadan Dubai’de bir serbest bölge şirketi açmak 2026’da birkaç haftalık bir işlem. Lisans uzaktan çıkıyor, hissedar olmanız için BAE’de yaşamanız gerekmiyor, hatta kuruluş için uçağa binmeniz de şart değil. Zor olan kısım kuruluş değil; şirket kurulduktan sonra Türkiye’de yaşamaya devam eden bir ortağın iki ülkede hangi vergiyi, hangi beyanı ve hangi takvimi takip edeceği. Aşağıda Türkiye’de ikamet eden bir girişimcinin karşılaşacağı soruları, yöneten kişinin gözünden ve karar sırasına göre bulacaksınız: nerede vergi mukimisiniz, şirket BAE’de ne öder, siz Türkiye’de ne beyan edersiniz, şirketi Türkiye’den yönetmenin bedeli nedir, vize almak gerekir mi.
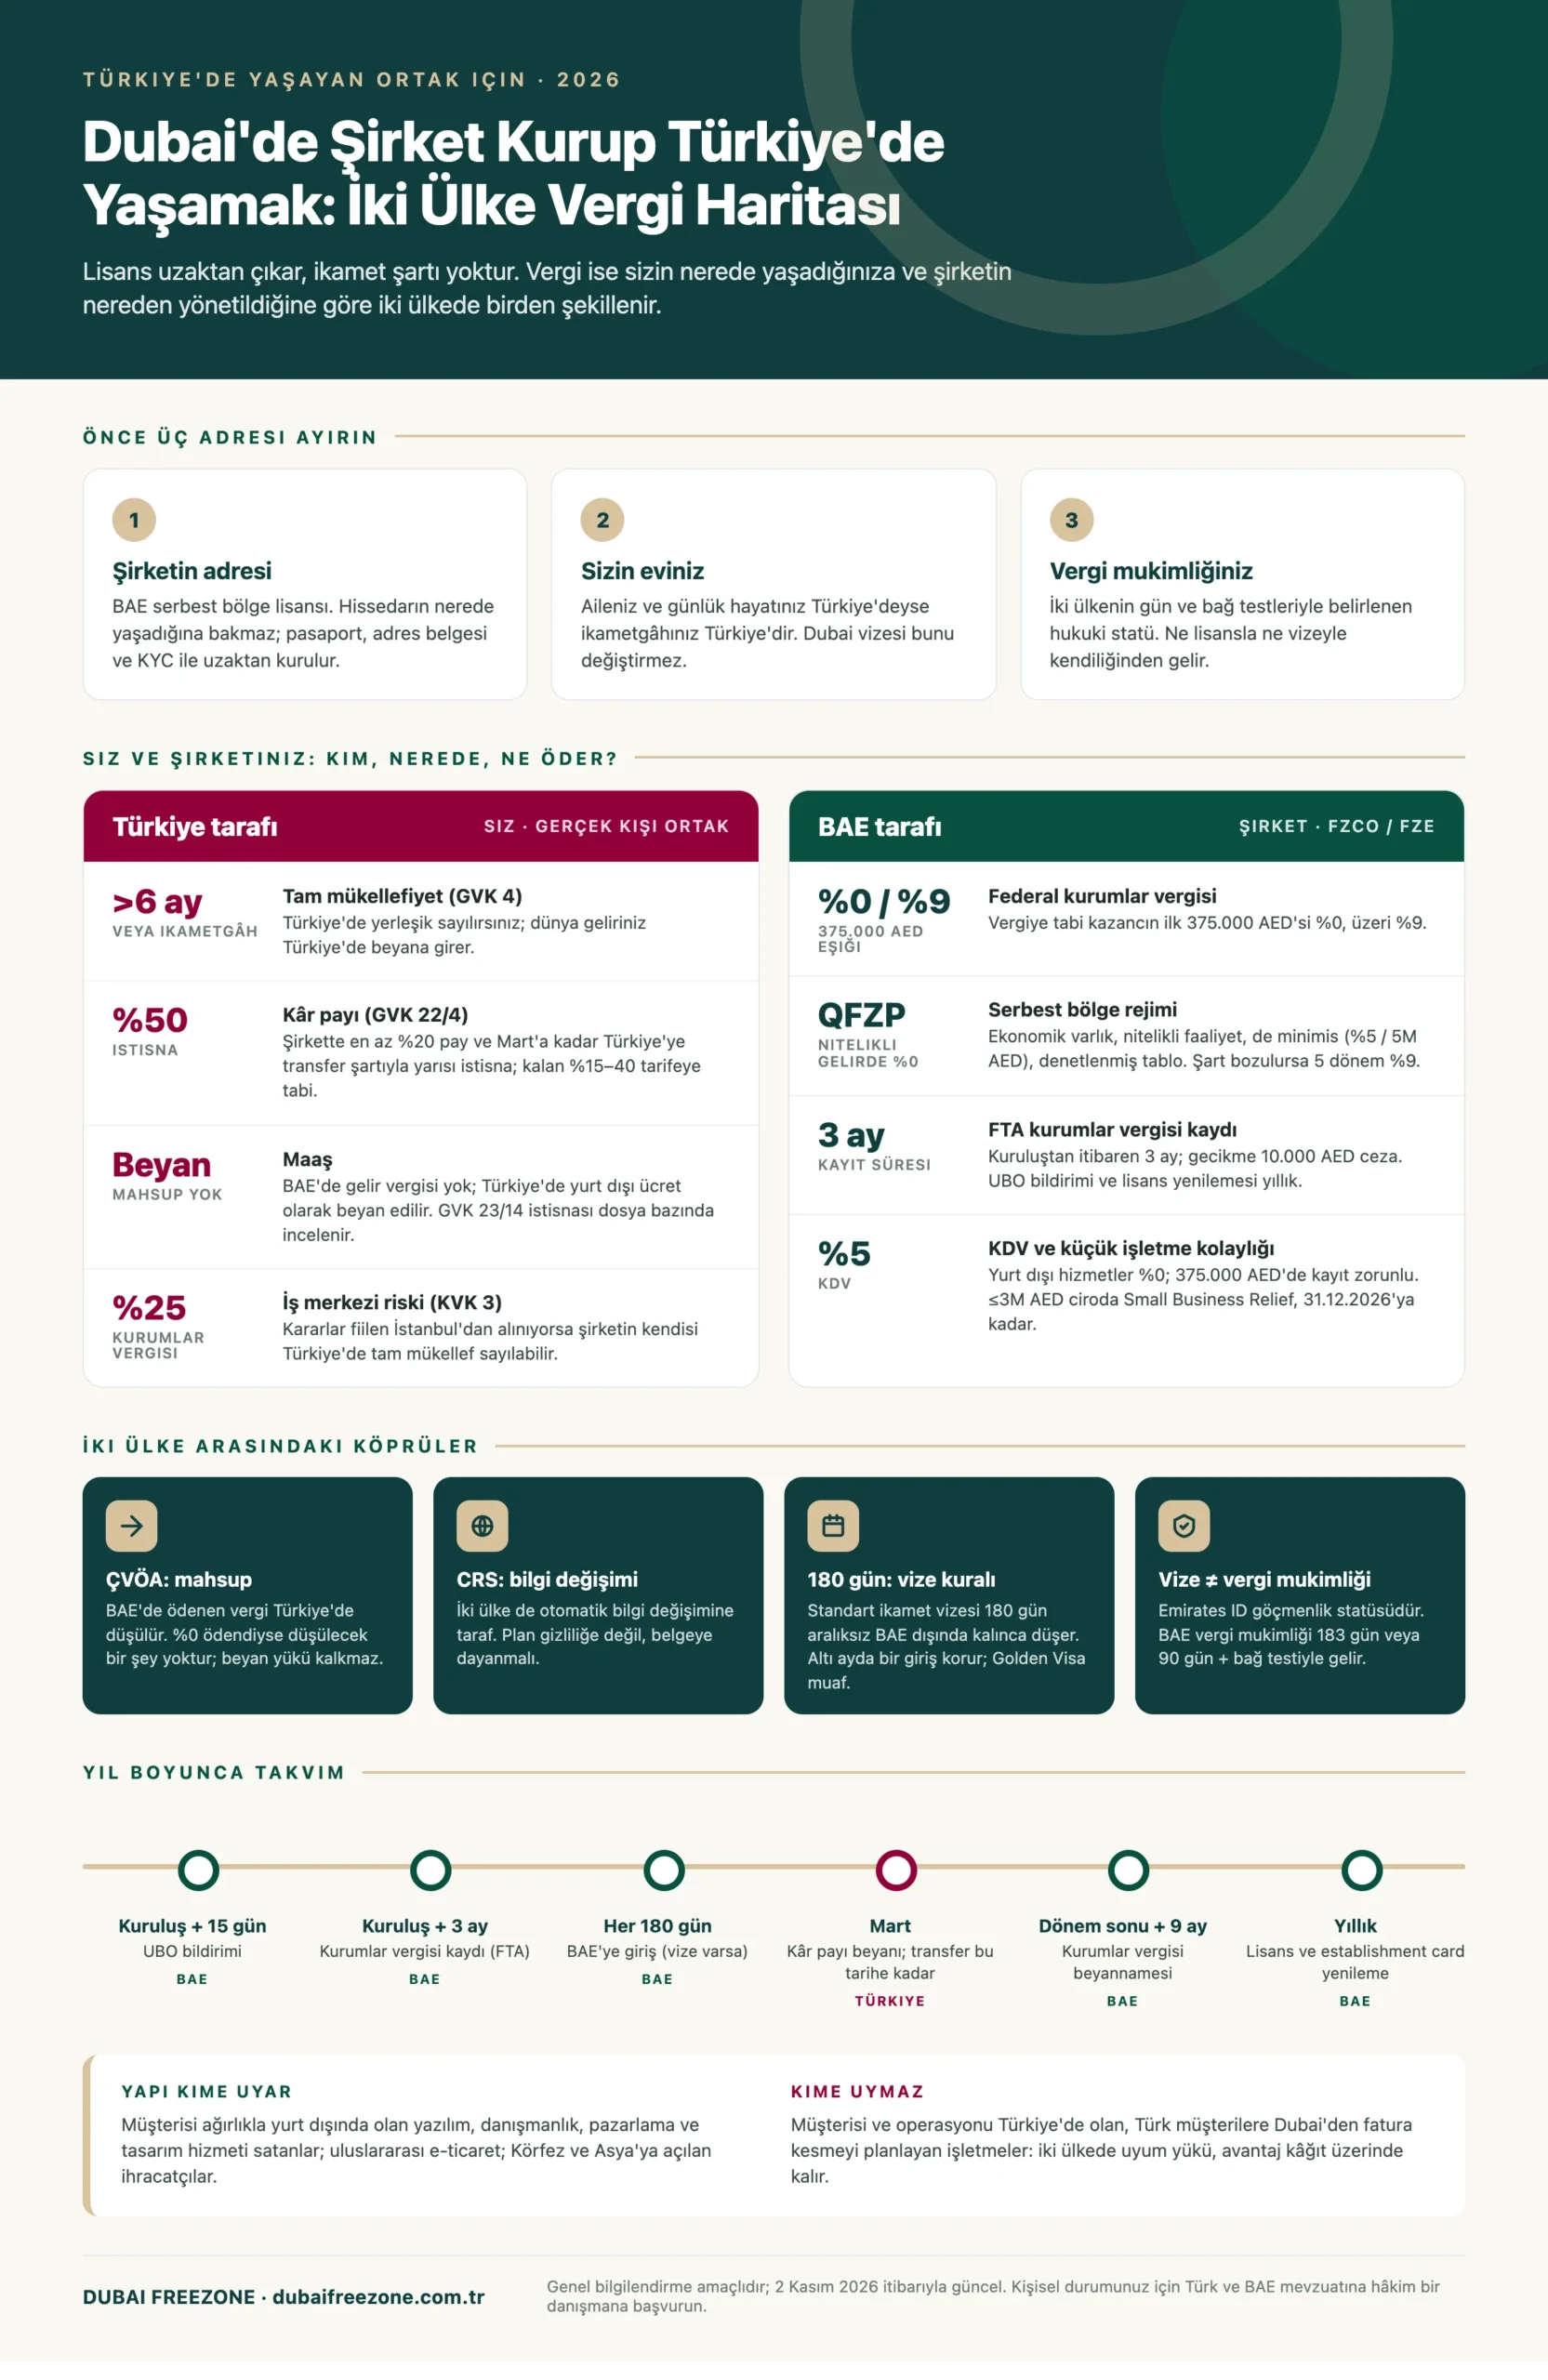
Kısa cevap: Dubai’de şirket kurup Türkiye’de yaşamak mümkündür; ticaret lisansı için BAE’de ikamet şartı aranmaz. Türkiye’de yerleşik sayıldığınız sürece (ikametgâhınız Türkiye’de veya yılda altı aydan fazla Türkiye’de bulunuyorsanız) dünya genelindeki gelirinizden Türkiye’de vergilendirilirsiniz: Dubai şirketinden aldığınız kâr payı Türkiye’de beyana girer, belirli şartlarla yarısı istisnadır. Şirketin kararları fiilen Türkiye’den alınıyorsa şirketin kendisi de Türkiye’de kurumlar vergisi mükellefi sayılabilir. İki ülkede de sıfır vergi diye bir yapı yoktur.
İçindekiler
- Üç Ayrı Adres: Şirketin Yeri, Sizin Eviniz, Vergi Mukimliğiniz
- Vergi Mukimliği Testi: Türkiye mi, BAE mi?
- Dubai Şirketi BAE’de Ne Öder? %0 Efsanesi ve QFZP Şartları
- Şirketten Para Çekme Yolları: Kâr Payı mı, Maaş mı?
- Şirketi İstanbul’dan Yönetmenin Bedeli: İş Merkezi Riski
- Türk Şirketiniz Üzerinden Kurarsanız: KEYK Kapısı
- Çifte Vergilendirme Anlaşması Nereye Kadar Korur?
- İkamet Vizesi Şart mı? 180 Gün Kuralı ve Banka Gerçeği
- CRS Bilgi Değişimi: Gizlilik Değil, Belgeleme
- Üç Girişimci Profili, Üç Farklı Yol
- Yıl Boyunca Takip Edilecek Türkiye ve BAE Takvimi
- Dubai Şirketi Türkiye’de Yaşayan Herkes İçin Doğru Karar mı?
- Sıkça Sorulan Sorular
Üç Ayrı Adres: Şirketin Yeri, Sizin Eviniz, Vergi Mukimliğiniz
Türkiye’den gelen taleplerin çoğunda üç farklı kavram tek bir cümlede birleşiyor: “Dubai’de şirketim olsun, orada yaşamayayım, vergiyi de orada ödeyeyim.” Oysa bu cümlede üç ayrı adres var ve her birini ayrı bir kural belirliyor.
Birincisi şirketin kurulduğu yer. Bir IFZA, Meydan veya RAKEZ lisansı şirketi BAE’de kurulu bir tüzel kişi yapar; bunun için hissedarın pasaportu, adres belgesi ve KYC formları yeterlidir. İkincisi sizin fiilen yaşadığınız yer; eviniz, aileniz, çocuğunuzun okulu Türkiye’deyse göçmenlik anlamında Türkiye’de ikamet ediyorsunuz ve Dubai’den aldığınız bir vize bunu değiştirmez. Üçüncüsü vergi mukimliğiniz; bu, iki ülkenin iç mevzuatı ve aralarındaki anlaşmayla belirlenen hukuki bir statüdür ve ne lisansla ne vizeyle kendiliğinden gelir.
Bu üçlü ayrımı baştan kabul eden girişimci, sonraki bütün soruları doğru sırayla cevaplar. Ayrımı atlayan girişimci ise genellikle iki yıl sonra bir vergi müfettişinin sorularıyla karşılaşır. Kuruluşun fiziksel tarafını, yani belgelerin nasıl tasdik edildiğini ve kimlik doğrulamanın uzaktan nasıl yapıldığını Dubai’ye gitmeden şirket kurmak sayfamızda adım adım bulabilirsiniz; aşağıdaki bölümler yalnızca kuruluştan sonrasına odaklanıyor.
Vergi Mukimliği Testi: Türkiye mi, BAE mi?
Uluslararası vergide başlangıç noktası şirket değil, kişidir. Hangi ülke sizi “kendi mükellefi” sayıyorsa dünya gelirinizi o ülke vergilendirir. Türkiye’de yaşamaya devam eden biri için iki ülkenin testini yan yana koymak yeterli.
Türkiye tarafı: ikametgâh ve altı ay
Gelir Vergisi Kanunu’nun 4. maddesi iki ayrı ölçüt kullanır. İkametgâhı Türkiye’de olan kişi, gün sayısına bakılmadan Türkiye’de yerleşik sayılır. İkametgâhı başka yerde görünse bile bir takvim yılında Türkiye’de devamlı olarak altı aydan fazla kalan kişi de yerleşik sayılır; kısa süreli yurt dışı çıkışlar bu süreyi bölmez. Yerleşik kişi tam mükelleftir: Türkiye’de ve Türkiye dışında elde ettiği bütün kazançlar Türkiye’de beyana konu olur. Halk arasında “183 gün kuralı” diye bilinen eşik ikinci ölçüttür; birincisi çoğu zaman unutulur. Yılın 150 gününü seyahatte geçiren ama evi, ailesi ve sosyal çevresi İzmir’de olan bir girişimci ikametgâh ölçütüyle tam mükellef kalır.
BAE tarafı: 183 gün, 90 gün ve bağ testi
BAE, gerçek kişiler için vergi mukimliğini 1 Mart 2023’ten bu yana 85/2022 sayılı Bakanlar Kurulu Kararı (Cabinet Decision No. 85 of 2022) ile tanımlıyor. Üç yoldan biri yeterli: ardışık on iki ayda en az 183 gün BAE’de bulunmak; ardışık on iki ayda en az 90 gün bulunup geçerli ikamet iznine ek olarak BAE’de daimi konut ya da iş bağına sahip olmak; ya da olağan yaşam merkezinin ve kişisel-ekonomik çıkarların BAE’de toplanmış olması. Şartı sağlayan kişi Federal Vergi Dairesi’nden (FTA) mukimlik belgesi (Tax Residency Certificate) alabilir. Yılda birkaç kez Dubai’ye gidip gelen biri bu yolların hiçbirine girmez. Belgenin ne işe yaradığını ve nasıl alındığını Dubai’de mukimlik belgesi (TRC) alma süreci yazımızda ayrıntılı ele aldık.
Vize ile mukimliği karıştırmayın
Emirates ID almış bir girişimci, BAE’nin gözünde “mukim” (resident) olur; ama bu göçmenlik mukimliğidir. Vergi mukimliği ayrı bir testtir ve yukarıdaki gün sayılarına bakar. Türkiye tarafında ise vize ne ikametgâh ölçütünü ne altı ay ölçütünü etkiler. Bir başka deyişle, Dubai vizesi Türkiye’deki tam mükellefiyeti sona erdirmez.
Dubai Şirketi BAE’de Ne Öder? %0 Efsanesi ve QFZP Şartları
1 Haziran 2023’ten sonra başlayan hesap dönemleri için BAE’de federal kurumlar vergisi yürürlükte. Vergiye tabi kazancın 375.000 AED’ye kadar olan dilimi %0, üzeri %9 oranında vergilenir. Serbest bölge şirketleri için %0 oranı var, ancak otomatik değil: şirketin Nitelikli Serbest Bölge Kişisi (Qualifying Free Zone Person, QFZP) sayılması gerekir.
QFZP statüsü için şirketin bölgede yeterli ekonomik varlık taşıması (çalışan, ofis veya flexi-desk, gerçek bir karar alma izi), gelirinin nitelikli faaliyetlerden gelmesi, nitelikli olmayan gelirin toplam hasılatın %5’i ile 5 milyon AED’den düşük olanı aşmaması, denetlenmiş finansal tablo düzenlemesi ve ilişkili taraf işlemlerinde emsal bedel uygulaması gerekir. Şartlardan biri bir dönemde bozulursa şirket o dönem ve izleyen dört dönem boyunca %9 rejimine geçer. Türkiye’de yaşayan bir ortak için en kırılgan şart “yeterli ekonomik varlık”tır; bütün kararların İstanbul’da alındığı bir şirket için BAE’de varlık göstermek güçleşir. Bu konu aşağıda iş merkezi riski başlığında ayrıca ele alınıyor.
İki pratik hatırlatma. Yıllık hasılatı 3 milyon AED’yi geçmeyen şirketler Small Business Relief seçeneğiyle vergiye tabi kazancı o dönem için sıfır kabul ettirebilir; bu kolaylık 31 Aralık 2026 veya öncesinde biten dönemlerle sınırlıdır ve QFZP statüsüyle birlikte kullanılamaz. Ayrıca her şirket kuruluş tarihinden itibaren üç ay içinde FTA’ya kurumlar vergisi kaydı yaptırmak zorundadır; gecikme 10.000 AED idari ceza getirir. Kayıt adımları için Dubai kurumlar vergisi kaydı, oranların tam listesi için Dubai’de vergi oranları sayfalarımıza bakabilirsiniz.
KDV tarafında oran %5’tir; BAE dışına verilen hizmetler belgelenirse %0 kapsamına girer. Müşterileri Avrupa’da olan bir yazılım şirketinin KDV yükü pratikte sıfıra yakın olur, fakat vergiye tabi işlem hacmi 12 ayda 375.000 AED’yi aşarsa KDV kaydı zorunludur.
Şirketten Para Çekme Yolları: Kâr Payı mı, Maaş mı?
Şirket kazandı; sıra kazancın size ulaşmasına geldi. Türkiye’de tam mükellef bir gerçek kişi ortak için iki ana yol var ve ikisinin Türkiye’deki sonucu farklı.
Kâr payı: yarısı istisna, yarısı tarifeye tabi
Yurt dışındaki bir anonim veya limited şirketten alınan kâr payı Türkiye’de menkul sermaye iradıdır ve yıllık beyannameye girer. 7491 sayılı Kanun’la Gelir Vergisi Kanunu’nun 22. maddesine eklenen 4. fıkra, bu kâr payının yarısını iki şartla istisna tutar: şirketin ödenmiş sermayesinde yeterli paya sahip olmak ve kâr payını, elde edildiği yıla ilişkin beyannamenin verileceği tarihe kadar Türkiye’ye getirmek. Pay eşiği başlangıçta %50 idi; 30 Nisan 2026 tarihli Resmî Gazete’de yayımlanan 11257 sayılı Cumhurbaşkanı Kararı ile 1 Ocak 2026’dan itibaren başlayan vergilendirme dönemlerinin kazançları için %20’ye indirildi. Tek ortaklı bir FZCO veya FZE sahibi bu eşiği zaten aşar.
İstisna düşüldükten sonra kalan tutar artan oranlı gelir vergisi tarifesine göre (2026 için %15 ile %40 arasında) vergilenir. Dubai’de kurumlar vergisi ödenmişse anlaşma gereği Türkiye’de hesaplanan vergiden mahsup edilir; QFZP ile %0 ödenmişse mahsup edilecek bir tutar da yoktur. Dolayısıyla BAE’deki %0, Türkiye’deki kâr payı vergisini kaldırmaz, sadece hesabı sadeleştirir. Düşük tutarlı yurt dışı menkul sermaye iratları için GVK 86’daki beyan sınırı her yıl güncellenir; o yılın tutarını mali müşavirinizden teyit edin.
Maaş: BAE’de vergi yok, Türkiye’de beyan var
Kendinize Dubai şirketinden maaş ödemek de mümkün. BAE’de kişisel gelir vergisi bulunmadığı için ücret orada vergilenmez. Türkiye’de tam mükellefseniz bu ücret yurt dışından elde edilen ücret olarak beyana konu olur ve mahsup edilecek yabancı vergi yoktur. GVK 23/14’te, kanuni ve iş merkezi Türkiye’de bulunmayan işverenlerin yurt dışı kazançlarından döviz olarak ödediği ücretler için bir istisna vardır; bu istisnanın sizin yapınıza uyması, şirketin iş merkezinin gerçekten Türkiye dışında olmasına bağlıdır. Kâr payı ile maaş arasındaki tercih, hem Türkiye’deki vergi yükünü hem BAE tarafındaki ekonomik varlık görünümünü etkiler; iki ülkeyi bilen bir danışmanla karar vermek gerekir.
Üçüncü yol diye bir şey yok
Şirket hesabından kişisel harcamaları ödemek, parayı “borç” adı altında çekmek ya da hiç dağıtmadan şirkette biriktirip beyan dışı tutmak vergi planlaması değildir. Türkiye tarafında örtülü kazanç dağıtımı tartışması, BAE tarafında denetçi notu ve banka uyum sorusu doğurur. Şirketin kasasında bekleyen kâr, dağıtılmadığı sürece Türkiye’de kâr payı beyanına girmez; bu meşru bir erteleme olabilir, ancak şirketin nasıl yönetildiği ve ne zaman dağıtım yapacağınız planlanmış olmalıdır.
Şirketi İstanbul’dan Yönetmenin Bedeli: İş Merkezi Riski
Kurumlar Vergisi Kanunu’nun 3. maddesine göre kanuni merkezi veya iş merkezi Türkiye’de bulunan kurumlar tam mükelleftir. İş merkezi, iş bakımından işlemlerin fiilen toplandığı ve yönetildiği yerdir. Kâğıt üzerinde Dubai’de kurulu olan, ama sözleşmeleri İstanbul’da imzalanan, fiyatları İstanbul’da belirlenen, müşteri görüşmeleri İstanbul’dan yürütülen ve BAE’de hiçbir çalışanı, ofisi veya karar izi bulunmayan bir şirket, bir vergi incelemesinde Türkiye’de tam mükellef sayılabilir. Bunun bedeli, şirketin dünya kazancının Türkiye’de %25 kurumlar vergisine tabi tutulması ve geçmiş yıllar için ceza ile gecikme faizidir.
Aynı olgu BAE tarafında QFZP’nin “yeterli ekonomik varlık” şartını zayıflatır. Yani zayıf bir yönetim izi iki ülkede aynı anda sorun çıkarır: Türkiye şirketi kendi mükellefi sayar, BAE %0 oranını geri alır.
Riski yönetmek mümkün; yöntem belge üretmektir. Türkiye’de yaşayan ortaklar için pratikte işe yarayan unsurlar şunlar: BAE’de gerçek bir ofis veya en azından flexi-desk sözleşmesi; yılda en az iki yönetim kurulu veya ortaklar kararı tutanağı ve bunların mümkünse Dubai ziyaretleri sırasında alınması; BAE’de ikamet eden bir yönetici veya yetkili imza sahibi; önemli sözleşmelerin şirketin BAE adresi üzerinden ve BAE banka hesabından yürütülmesi; muhasebe ve denetimin BAE’de tutulması. Sıfır varlıkla kurulan ve tamamen Türkiye’den yönetilen bir şirket ile bu unsurları taşıyan bir şirket, kâğıt üzerinde aynı lisansa sahip olsa da vergi incelemesinde çok farklı yerlere düşer.
Türk Şirketiniz Üzerinden Kurarsanız: KEYK Kapısı
Dubai şirketini kendi adınıza değil, Türkiye’deki A.Ş. veya Ltd. şirketiniz üzerinden kurmayı düşünüyorsanız gündeme bir kural daha girer: kontrol edilen yabancı kurum (KEYK). KVK 7, Türkiye’de kurumlar vergisi mükellefi bir şirketin kontrol ettiği düşük vergili yurt dışı iştirakin kazancını, dağıtılmasa bile Türkiye’de vergilendirir. Şartlar birlikte aranır: en az %50 kontrol, gelirin %25 veya daha fazlasının pasif nitelikte (faiz, kira, lisans, menkul kıymet) olması, yurt dışında %10’un altında efektif vergi yükü ve belirli bir hasılat eşiği. BAE’deki %9 oranı ve serbest bölgedeki %0, “%10’un altı” testine kolayca takılır.
Doğrudan gerçek kişi olarak ortak olduğunuzda KEYK kazanç ataması yapılmaz; sizin için belirleyici olanlar kâr payı istisnası ve iş merkezi başlıklarıdır. Kurum ortaklı yapıyı tercih etmek, Türk şirketinin Dubai şirketine kestiği hizmet veya lisans faturaları için transfer fiyatlandırması belgelendirmesi yükünü de beraberinde getirir. Bu yüzden “Türk şirketim üzerinden kurarsam daha mı avantajlı?” sorusunun cevabı faaliyete, pasif gelir oranına ve kâr dağıtım planına bağlıdır; genel geçer bir evet yoktur.
Çifte Vergilendirme Anlaşması Nereye Kadar Korur?
Türkiye ile BAE arasındaki anlaşma 1993’te imzalandı ve 1995’ten bu yana uygulanıyor. Türkiye mukimleri için öngörülen yöntem mahsuptur: BAE’de ödenen vergi, aynı gelir üzerinden Türkiye’de hesaplanan vergiden düşülür; mahsup tutarı Türkiye’de hesaplanan vergiyi aşamaz. BAE’de vergi ödenmediyse mahsup da olmaz. Anlaşma ayrıca kaynak ülkede uygulanacak azami stopajı sınırlar: temettüde %5, %10 veya %12 (lehdarın niteliğine ve iştirak oranına göre), faiz ve gayrimaddi hak bedelinde %10. Bu oranlardan yararlanmak için karşı ülkenin mukimlik belgesi gerekir; yeni kurulmuş bir Dubai şirketi ilk yılında BAE mukimlik belgesi alamayacağından Türkiye’den ona yapılan ödemelerde iç mevzuat oranları uygulanır.
İki ülkede de mukim sayılmanız hâlinde anlaşmanın bağlayıcı kuralı sırayla daimi mesken, hayati menfaatlerin merkezi, mutat oturma yeri ve vatandaşlığa bakar; evi, ailesi ve işi Türkiye’de olan biri için bu sıralama neredeyse her zaman Türkiye’de biter. Anlaşmanın maddelerini, stopaj tablosunu ve işyeri kavramını Türkiye–BAE çifte vergilendirme anlaşması rehberi sayfamızda ayrı ayrı inceledik; burada hatırlanması gereken tek cümle şu: anlaşma aynı gelirin iki kez vergilenmesini önler, Türkiye’de mukim olmaktan doğan beyan yükümlülüğünü kaldırmaz.
İkamet Vizesi Şart mı? 180 Gün Kuralı ve Banka Gerçeği
Türkiye’de yaşamaya devam edecekseniz BAE ikamet vizesi zorunlu değil. Vizesiz serbest bölge paketleri daha ucuzdur ve sağlık testi ile biyometri için Dubai’ye gitmenizi gerektirmez. Buna rağmen Türkiye’de yaşayan ortakların çoğu vize alıyor; sebep banka. BAE bankalarının büyük kısmı kurumsal hesap için en az bir imza yetkilisinin Emirates ID taşımasını istiyor. Vizesiz şirketler çoğunlukla uluslararası ödeme kuruluşlarıyla (EMI) başlıyor, geleneksel bankaya daha sonra geçiyor. Hesap açma seçeneklerini ve bankaların aradığı belgeleri Dubai banka hesabı açma sayfamızda topladık.
Vize alırsanız takvime bir kural ekleyin: standart ikamet vizesi sahibi 180 gün aralıksız BAE dışında kalırsa izin geçersiz sayılır. Sayaç her girişte sıfırlanır; altı ayda bir yapılan kısa bir ziyaret vizeyi korur. Golden Visa sahipleri bu kuraldan muaftır. Ziyaretleri yönetim kurulu toplantılarıyla birleştirmek, hem vizeyi korur hem yukarıda anlatılan iş merkezi savunmasına belge sağlar. Vize türleri, maliyetler ve süreç için Dubai oturma izni alma ve Dubai yatırımcı vizesi 2026 sayfalarımıza göz atabilirsiniz.
CRS Bilgi Değişimi: Gizlilik Değil, Belgeleme
Türkiye ve BAE, OECD’nin otomatik bilgi değişimi standardına (CRS) taraftır; ikili anlaşmada da yetkili makamlar arası bilgi değişimi hükmü vardır. Dubai’deki şirket hesabınızın ve kişisel hesaplarınızın Türkiye’nin görüş alanı dışında kalacağı varsayımı 2026’da geçerli bir planlama dayanağı değildir. Doğru yaklaşım saklamak değil, beyan edilmesi gerekeni beyan edip istisna ve mahsup haklarını belgeyle korumaktır. Beyan dışı kalan yurt dışı gelir tespit edilirse vergi ziyaı cezası ve gecikme faizi uygulanır; kasıt unsuru varsa VUK 359 kapsamında kaçakçılık suçu gündeme gelebilir. Dubai şirketinin cazibesi gizlilikte değil, uluslararası müşteriye kolay erişimde, dövizle çalışmada ve şirket düzeyinde düşük vergi yükünde aranmalıdır.
Üç Girişimci Profili, Üç Farklı Yol
| A. Vizesiz Dubai şirketi, Türkiye’de yaşam | B. Vizeli Dubai şirketi, Türkiye’de yaşam | C. Dubai’ye taşınma (183+ gün) | |
|---|---|---|---|
| Vergi mukimliği | Türkiye | Türkiye | BAE (TRC alınabilir) |
| Şirketin BAE vergisi | %0 / %9 (QFZP şartlarına göre) | %0 / %9 | %0 / %9 |
| Kâr payı Türkiye’de | Beyan; yarısı istisna, kalan %15–40 | Aynı | Dar mükellef; Türkiye kaynaklı değilse beyan yok |
| İş merkezi riski | Yüksek; BAE’de varlık kurulmalı | Orta; ziyaret ve ofis yardımcı | Düşük |
| Banka hesabı | Zor; EMI ile başlanır | Mümkün; mukim imzacı var | Kolay |
| Ek yük | Yok | 180 günde bir giriş, 2 yılda bir vize yenileme | Türkiye’den çıkış planlaması, adres ve banka bildirimleri |
| Kime uygun | Yurt dışına hizmet satan, ilk yıl test eden girişimci | Banka ve esneklik isteyen, Türkiye’de kalacak girişimci | Vergi mukimliğini fiilen taşımak isteyen kişi |
İki kısa örnek profilleri somutlaştırır. İzmir’de yaşayan ve Avrupa’daki müşterilerine yazılım danışmanlığı veren bir girişimci A profilinde başladı: IFZA’da vizesiz FZCO, EMI hesabı, flexi-desk sözleşmesi ve yılda iki Dubai ziyaretinde alınan ortaklar kararı. İlk yıl Small Business Relief’ten yararlandı, yıl sonunda dağıttığı kâr payını Mart ayından önce Türkiye’ye getirip yarısını istisna düşerek beyan etti. İstanbul’da Körfez pazarına satış yapan bir e-ticaret şirketi ise Dubai anakara şirketini Türk Ltd. üzerinden kurdu; dosyanın ilk maddesi KEYK oldu, pasif gelir oranı ve hasılat eşiği her yıl kontrol ediliyor, Türk şirketinin Dubai’ye kestiği hizmet faturaları için emsal fiyat çalışması yapıldı ve ortak banka için kişisel vize aldı.
Yıl Boyunca Takip Edilecek Türkiye ve BAE Takvimi
| Yükümlülük | Ülke | Zaman |
|---|---|---|
| Kurumlar vergisi kaydı (FTA) | BAE | Kuruluştan itibaren 3 ay içinde |
| Gerçek faydalanıcı (UBO) bildirimi | BAE | Kuruluşta; değişiklikte 15 gün içinde güncelleme |
| KDV kaydı | BAE | 12 ayda 375.000 AED aşıldığında 30 gün içinde |
| Kurumlar vergisi beyannamesi ve ödeme | BAE | Hesap dönemi sonundan itibaren 9 ay |
| KDV beyannamesi (kayıtlıysa) | BAE | Genellikle 3 ayda bir; dönem sonundan 28 gün sonra |
| Lisans ve establishment card yenileme | BAE | Yıllık |
| İkamet vizesi (varsa) | BAE | 180 günde bir giriş; 2 yılda bir yenileme |
| Yurt dışı kâr payı beyanı (yıllık gelir vergisi) | Türkiye | İzleyen yılın Mart ayı; kâr payı bu tarihe kadar Türkiye’ye getirilmeli |
| Yurt dışı ücret beyanı (varsa) | Türkiye | İzleyen yılın Mart ayı |
| Transfer fiyatlandırması belgesi (Türk şirketle işlem varsa) | Türkiye | Kurumlar vergisi beyannamesiyle birlikte |
| Mukimlik belgesi (gerekirse) | Türkiye / BAE | GİB e-Devlet veya FTA EmaraTax üzerinden |
Dubai Şirketi Türkiye’de Yaşayan Herkes İçin Doğru Karar mı?
Hayır ve bunu kuruluş teklifi veren bir firmadan duymak şaşırtıcı olabilir. Müşterileri ağırlıkla Türkiye dışında olan yazılım, danışmanlık, pazarlama ve tasarım hizmeti satanlar; uluslararası pazaryerlerinde çalışan e-ticaret ve dijital ürün işletmeleri; Körfez, Afrika ve Güney Asya’ya açılmak isteyen ihracatçılar; taşınmadan önce yapıyı ve pazarı denemek isteyen girişimciler için Dubai şirketi, Türkiye’de yaşamaya devam ederken bile anlamlı bir araçtır. Dövizle fatura kesme, uluslararası ödeme altyapısına erişim ve şirket düzeyinde düşük vergi yükü bu grupların işine yarar.
Müşterileri Türkiye’de olan, operasyonu Türkiye’den yürüten ve Türk müşterilerine Dubai’den fatura kesmeyi düşünen bir işletme içinse tablo tersine döner: Türkiye’de işyeri ve stopaj sorusu, BAE’de ekonomik varlık sorusu, iki ülkede muhasebe ve beyan yükü. Bu senaryoda vergi avantajı çoğu zaman kâğıt üzerinde kalır. Türkiye’ye fatura kesen Dubai şirketlerinin karşılaştığı belgeleme ve stopaj konularını Dubai şirketi Türkiye’ye nasıl fatura keser yazımızda ayrıca inceledik.
Karar aşamasındaysanız ilk yıl toplam maliyetini Dubai şirket kurma maliyeti sayfasından, bölge tercihini ise IFZA, Meydan, RAKEZ ve DMCC karşılaştırması ile Free Zone mu, Mainland mi? yazılarından değerlendirebilirsiniz.
Ücretsiz ön değerlendirme: Türkiye’de yaşamaya devam ederken Dubai şirketi kurmayı planlıyorsanız faaliyet alanınız, müşteri coğrafyanız, ortaklık yapınız ve vize ihtiyacınıza göre hangi profile girdiğinizi birlikte belirleyelim. Teklif formunu doldurun; İstanbul ve Dubai ekiplerimiz dosyanızı birlikte değerlendirir, Türkiye vergi tarafı için çalıştığımız mali müşavirlerle sizi bir araya getirir.
Sıkça Sorulan Sorular
Dubai’de şirket kurarsam Türkiye’de vergi öder miyim?
Türkiye’de tam mükellefseniz evet; şirketten aldığınız kâr payı veya ücret Türkiye’de beyan edilir. Şirket fiilen Türkiye’den yönetiliyorsa şirketin kendisi de Türkiye’de kurumlar vergisine tabi tutulabilir. BAE’de ödenen vergi varsa Türkiye’de mahsup edilir.
Dubai’de şirket kurmak için Dubai’de yaşamak zorunda mıyım?
Hayır. Ticaret lisansı için ikamet şartı yoktur; vizesiz serbest bölge paketiyle Türkiye’de yaşamaya devam edebilirsiniz. Kurumsal banka hesabı için bankalar genellikle mukim bir imza yetkilisi ister.
Türkiye’de yılda kaç gün kalırsam tam mükellef sayılırım?
Bir takvim yılında devamlı olarak altı aydan fazla kalırsanız. İkametgâhınız Türkiye’deyse gün sayısına bakılmadan tam mükellef sayılırsınız.
Dubai şirketimden aldığım kâr payını Türkiye’ye getirince vergi çıkar mı?
Evet. Şirkette en az %20 payınız varsa ve kâr payını beyanname tarihine kadar Türkiye’ye getirdiyseniz yarısı gelir vergisinden istisnadır; kalan yarısı artan oranlı tarifeyle vergilenir.
Dubai’de %0 vergi öderken Türkiye’de de vergi ödememem mümkün mü?
Türkiye’de tam mükellefseniz hayır. Her iki ülkede de sıfır vergi yalnızca vergi mukimliğinizi fiilen BAE’ye taşımanız ve Türkiye’deki ikametgâh bağınızı koparmanız hâlinde gündeme gelebilir.
Dubai yatırımcı vizesi aldım; Türkiye’de yaşamaya devam edersem vizem iptal olur mu?
180 gün aralıksız BAE dışında kalırsanız standart ikamet vizesi geçersiz sayılır. Altı ayda bir giriş yapmak yeterlidir; Golden Visa bu kuraldan muaftır.
Türkiye Dubai’deki şirketimi ve banka hesabımı öğrenir mi?
Türkiye ve BAE, CRS kapsamında otomatik bilgi değişimine taraftır. Planınızı gizlilik varsayımına değil, doğru beyana ve belgeye dayandırın.
Dubai şirketimi tamamen İstanbul’dan yönetirsem ne olur?
Türkiye’de iş merkezi tartışması doğar; şirket Türkiye’de tam mükellef sayılabilir ve BAE’de QFZP için aranan ekonomik varlık şartı zayıflar. BAE’de ofis, karar tutanağı ve yetkili imza gibi gerçek bir yönetim izi bırakmak gerekir.
Türkiye’deki şirketim üzerinden Dubai şirketi kurmak daha mı avantajlı?
Her zaman değil. Kurum ortaklıkta kontrol edilen yabancı kurum (KEYK) kuralı devreye girer ve BAE’nin düşük oranı bu kuralı tetikleyebilir; ayrıca transfer fiyatlandırması belgelendirmesi gerekir. Gerçek kişi ortaklıkta kâr payı istisnası ön plandadır.
Çifte vergilendirme anlaşması beni tamamen korur mu?
Hayır. Anlaşma aynı gelirin iki kez vergilenmesini önler ve stopaj oranlarını sınırlar; Türkiye’de mukim olmanızdan doğan beyan yükümlülüğünü kaldırmaz.
Bu içerik genel bilgilendirme amaçlıdır; vergi, hukuk veya ikamet danışmanlığı yerine geçmez ve herhangi bir garanti içermez. Oranlar, eşikler ve istisnalar 2 Kasım 2026 itibarıyla resmî kaynaklardan kontrol edilmiştir ve değişebilir. Kişisel durumunuz için Türk ve BAE mevzuatına hâkim bir mali müşavir veya vergi danışmanına başvurun. Dubai Freezone bağımsız bir ticari danışmanlık markasıdır; BAE veya Türkiye’de resmî bir kurum değildir.
Kaynaklar: GİB – 193 sayılı Gelir Vergisi Kanunu (md. 4, 22/4, 23/14, 86), 5520 sayılı Kurumlar Vergisi Kanunu (md. 3, 7), Türkiye–BAE Çifte Vergilendirmeyi Önleme Anlaşması metni · 11257 sayılı Cumhurbaşkanı Kararı (RG 30.04.2026, sayı 33239; GVK 22/4 iştirak oranı) · BAE Federal Vergi Dairesi (FTA) – Kurumlar Vergisi Kanunu, Free Zone Persons rehberi, Small Business Relief rehberi · 85/2022 sayılı Bakanlar Kurulu Kararı ve 27/2023 sayılı Bakanlık Kararı (vergi mukimliği) · ICP – ikamet izni kuralları · OECD CRS katılımcı listesi